Domain fiskaljahr.de kaufen?
Wir ziehen mit dem Projekt
fiskaljahr.de um.
Sind Sie am Kauf der Domain
fiskaljahr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fiskaljahr.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **

Ähnliche Suchbegriffe für ProControl
Top-Angebote
Produkte zum Begriff ProControl:
-
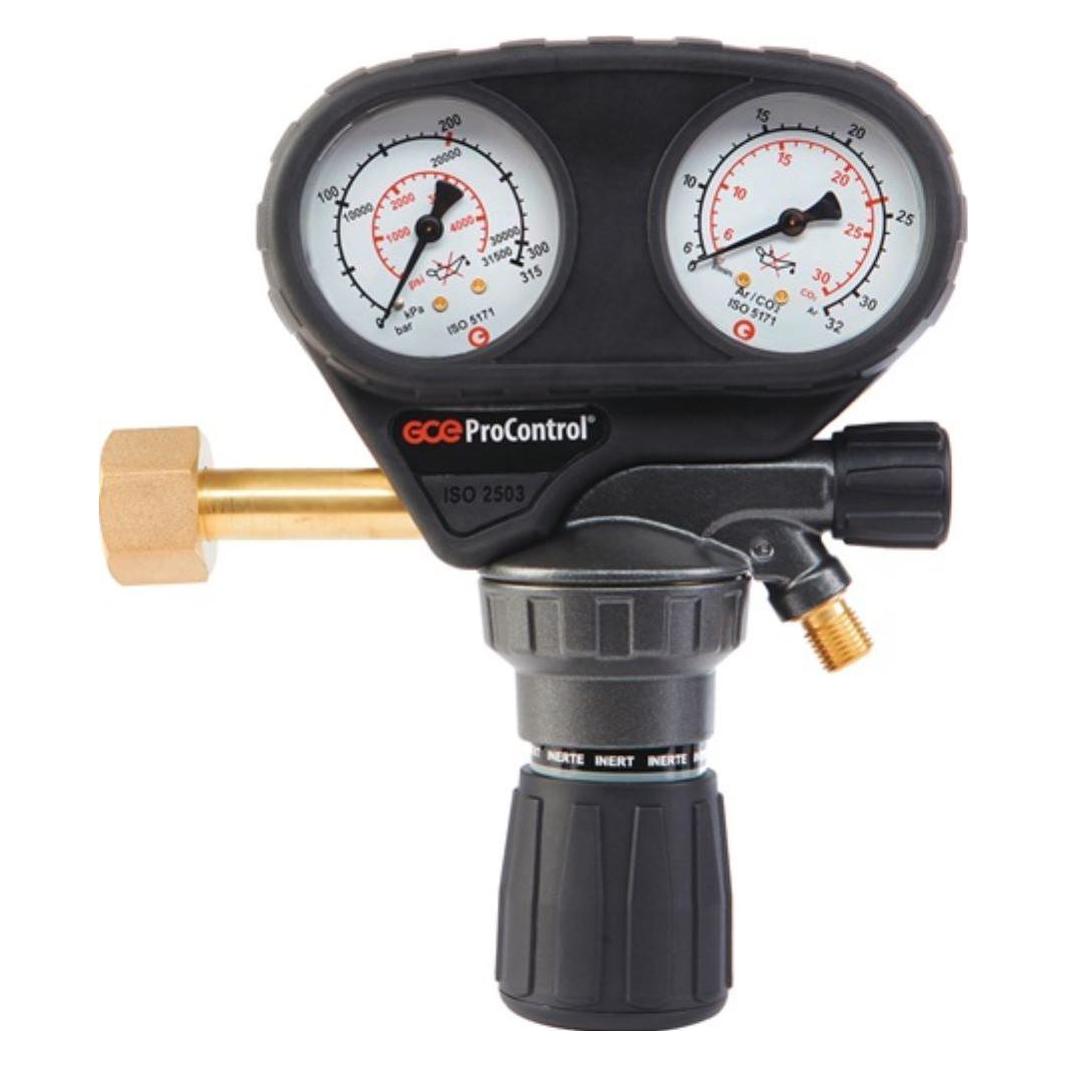
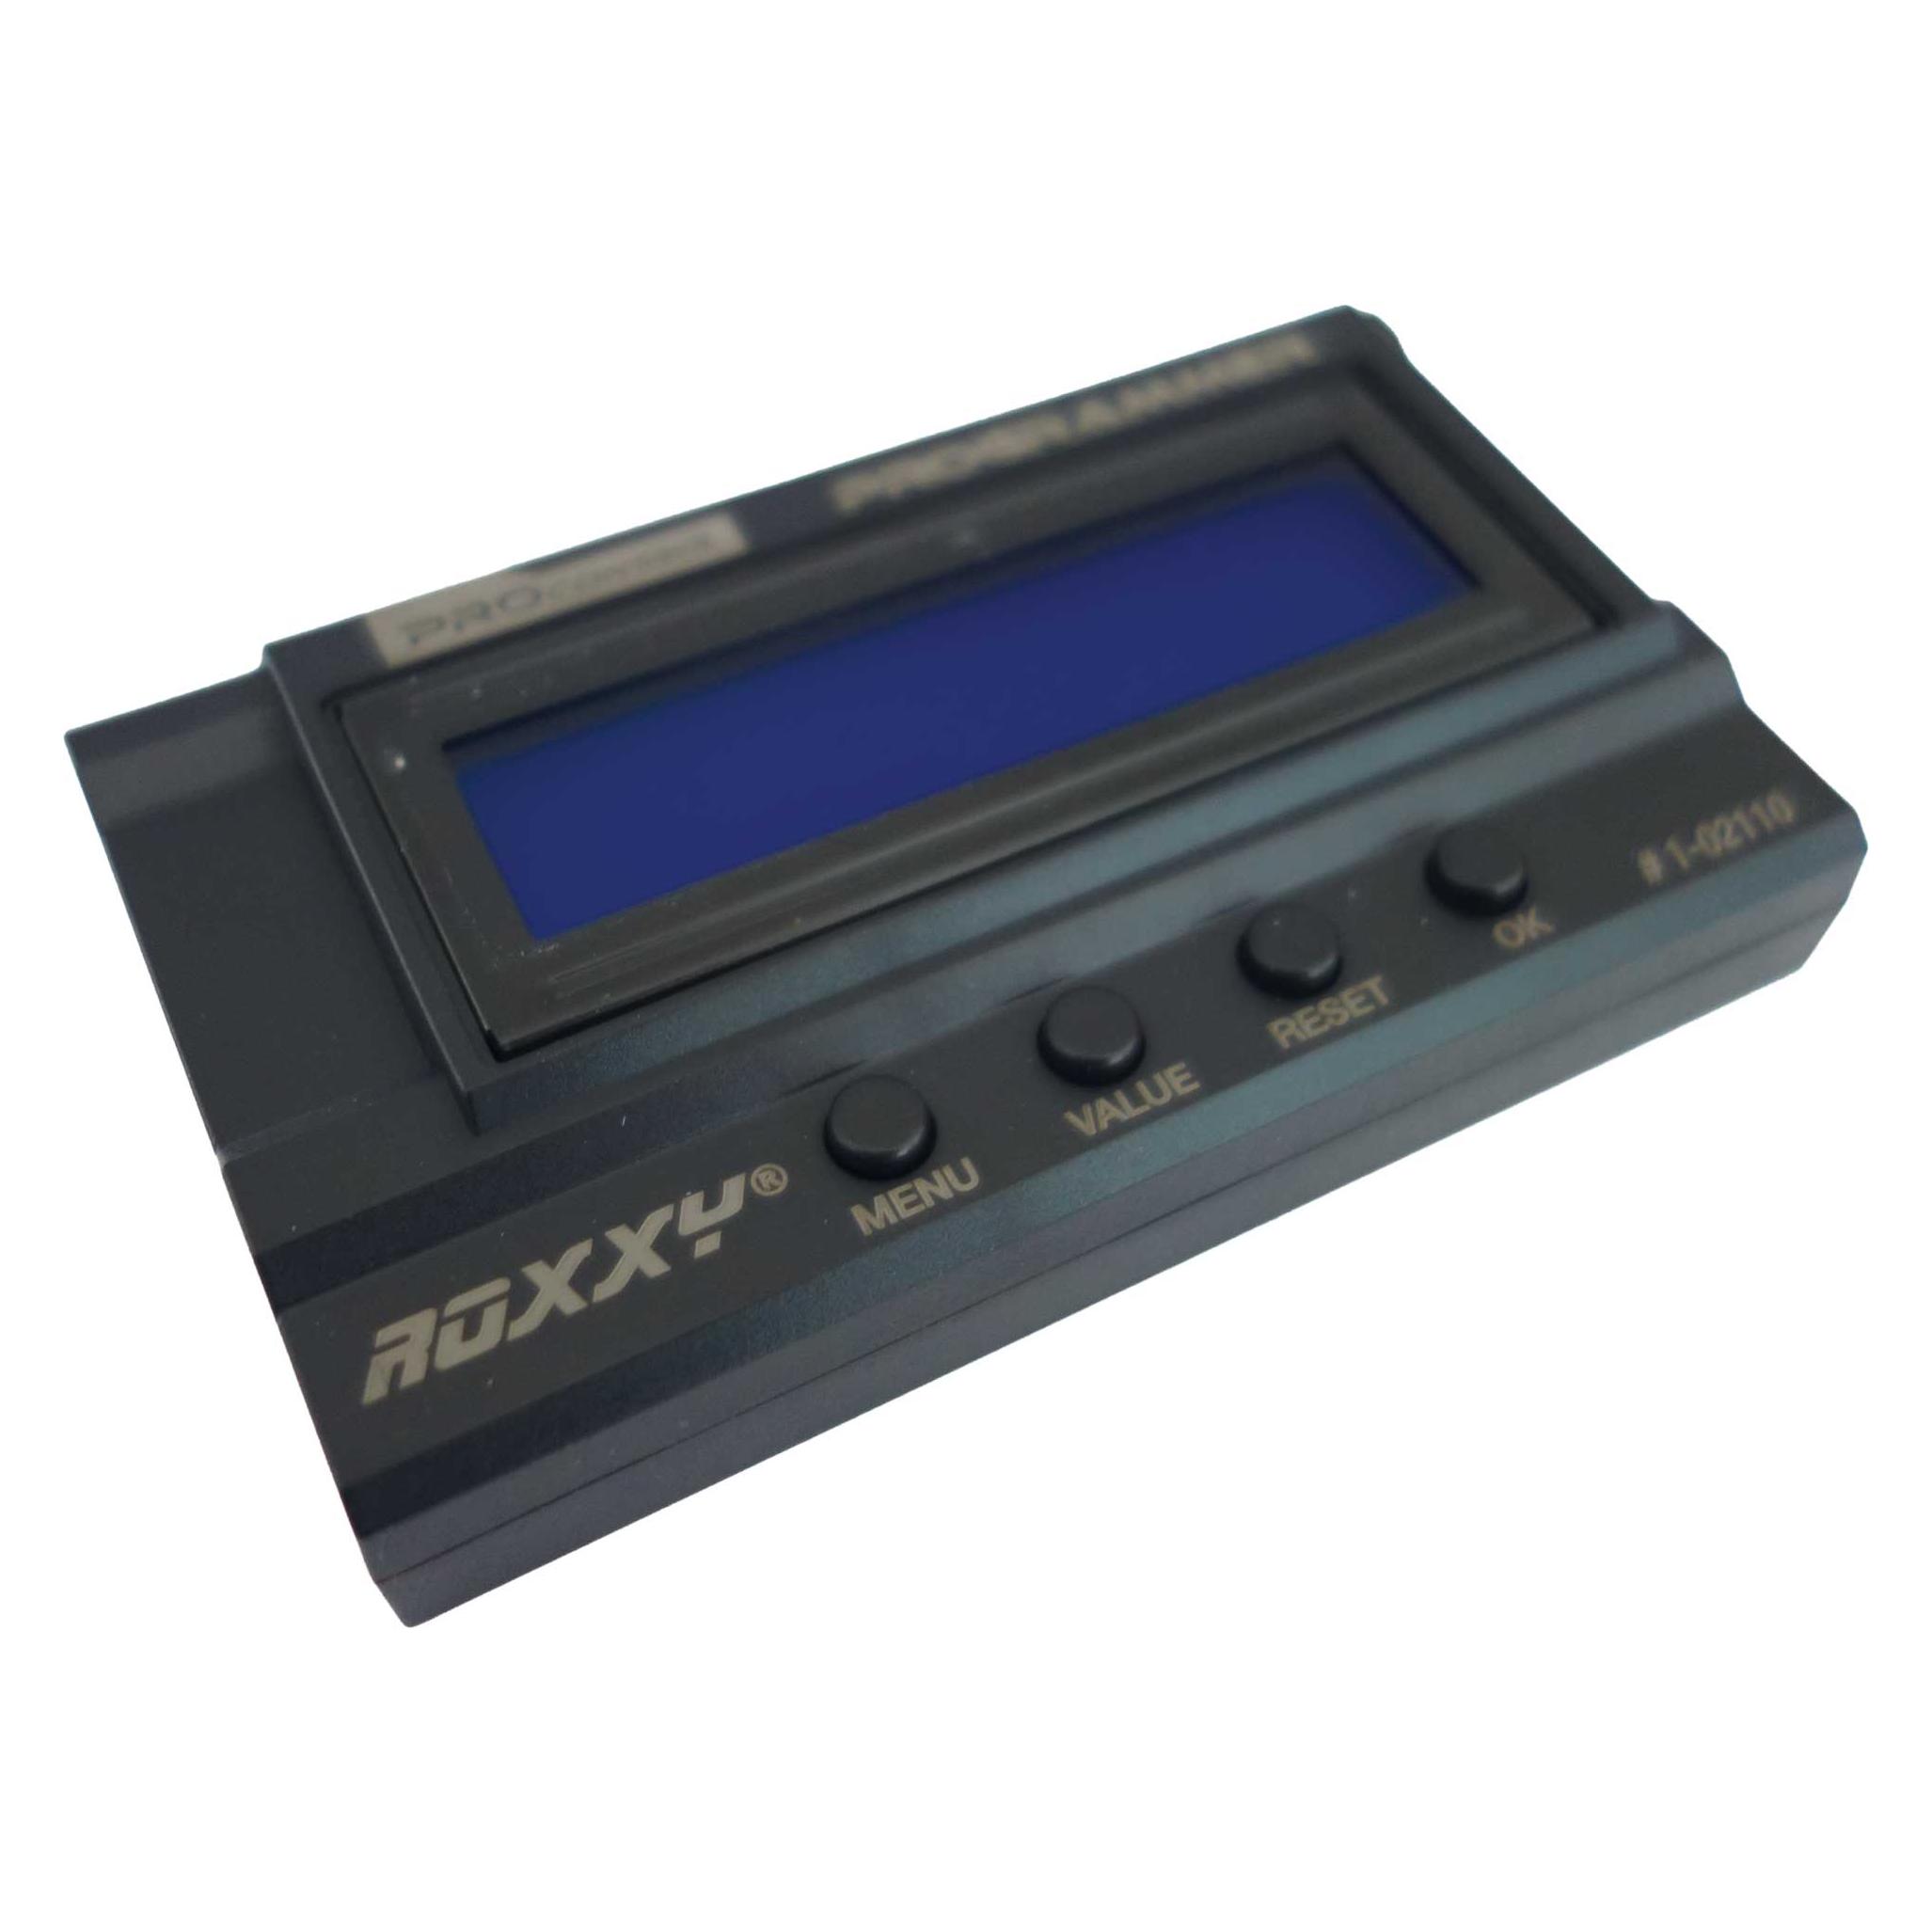
GCE RHÖNA Flaschendruckminderer ProControl Propan - PC0780698nach DIN EN ISO 2503Anschluss nach DIN 477vollumfaste ManometerschutzkappeAbsperrventil für kurzzeitige Betriebsunterbrechungerhöhter Schutz vor FeuchtigkeitSicherheitsventil Bedienungsanleitung über QR-Code scannbarMerkmaleEingangsdruck: 25 bar72,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Top-Angebote
Produkte zum Begriff ProControl:
-
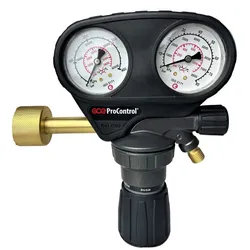
GCE RHÖNA Flaschendruckminderer ProControl Propan - PC0780698nach DIN EN ISO 2503Anschluss nach DIN 477vollumfaste ManometerschutzkappeAbsperrventil für kurzzeitige Betriebsunterbrechungerhöhter Schutz vor FeuchtigkeitSicherheitsventil Bedienungsanleitung über QR-Code scannbarMerkmaleEingangsdruck: 25 bar72,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Ähnliche Suchbegriffe für ProControl
-
Druckminderer-Stickstoff GCE ProControl 300 bar - 50 bar PC0783890Druckminderer-Stickstoff GCE ProControl 300 bar - 50 bar PC0783890. Vordruck max. 300 bar. Ausgangsdruck max. 50/80 bar. Flaschenanschluss: W30×2. Schlauchanschluss: G1/4“. GCE Artikelnummer: PC0783890. GCE ProControl Eigenschaften:. Hochleistungs-Druckminderer für alle gängigen Anwendungen mit technischen Gasen. • Gefertigt nach den höchsten Sicherheitsanforderungen der ISO 2503. • Robuste Gummi-Schutzkappe auch rückseitig verschlossen, für optimalen Rundumschutz gegen Beschädigungen und Verunreinigungen. • Lange Lebensdauer und damit verbundene Kostenersparnisse für Service, Ersatzteile und Reparaturen. • Neueste GCE-Encapsulated-Technology für präzises und stabiles Regelverhalten. • Einfache und bedienungsfreundliche Handhabung. • Manometer mit Dreifachskalierung und neuem Kontrastzeiger für hervorragende Ablesemöglichkeit auch bei schlechten Lichtverhältnissen. LANGLEBIGKEIT UND KOSTENREDUZIERUNG. Die häufigsten und teuersten Ausfälle entstehen durch äußere Beschädigungen. Druckminderer sind meist einem rauen Umgang ausgesetzt. Die. häufigsten Beschädigungen treten beim Flaschenwechsel oder während des Transports einer kompletten Ausrüstung in einem Fahrzeug oder beim. täglichen Arbeiten auf. Der neu entwickelte und extrem robuste Manometerschutz des GCE ProControl® hilft diese Ausfälle zu vermeiden. Mit dem. neuen GCE ProControl® minimieren Sie Produktionsunterbrechungen sowie Service- und Umtauschkosten. Defekte und undichte Manometeruhren. führen oft zu hohen Gasverlusten. Mit dem neuen Manometerschutz wird auch dieses Risiko minimiert und trägt zur Sicherheit und Kostenreduktion. bei.. SICHERHEIT. Der neue GCE ProControl® ist für den Einsatz mit allen gängigen, technischen Gasen bis 300 bar Flaschendruck ausgelegt. Alle sicherheitsrelevanten. Anforderungen für Sauerstoff und brennbare Gase sowie alle Anforderungen für den Hochdruckbereich wurden in der Produktentwicklung. berücksichtigt. Der GCE ProControl® hat eine Reihe von Typprüfungen nach ISO 2503 bestanden. Die Produktsicherheit wurde über Langzeit-. Feldversuche in ganz unterschiedlichen Anwendungen von ausgewählten und autorisierte Partnern durchgeführt und dokumentiert.. REGELGENAUIGKEIT UND BETRIEB. Druckstabilität und Durchflussgenauigkeit sind die Hauptmerkmale bei der Anwendung eines Druckminderer. Mit dem neuen GCE ProControl®. werden wir den höchsten Ansprüchen gerecht. Mit genauester Flow- und Druckeinstellung nutzen Sie nur die Gasmengen, die Sie für Ihre. Anwendungen auch tatsächlich benötigen.. ERGONOMISCHES DESIGN. Die Geometrie des GCE ProControl® erleichtert das Einstellen des Drucks und das leichtgängige Absperrventil bietet die Möglichkeit den Regler. zu entlasten. Dies erhöht die Lebensdauer und reduziert Betriebsstörungen. Die hochwertigen Manometeruhren ermöglichen das Ablesen auch. bei schwierigen Lichtverhältnissen. Die Bedienungsanleitung kann über den angebrachten QR-Code jederzeit gescannt und eingesehen werden.. ANWENDUNGSBEREICHE. Der GCE ProControl® ist für alle technischen Gase erhältlich. Wir bieten ein breites Sortiment für unterschiedliche Ausgangdrücke und Flowleistungen. sowie länderspezifi sche Flaschenanschlüsse.. Produktsicherheit und Dokumente. Hersteller. GCE GmbH. Weyherser Weg 8. 36043 Fulda. Deutschland. E-Mail: info@gcegroup.com. Telefon: +49 (0)661 8393-0. Web: https://germany.gcegroup.com/de/. Produktidentifikation. Druckminderer-Stickstoff GCE ProControl 300 bar - 50 bar PC0783890 · Art.-Nr. PC0783890 · EAN PC0783890139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.