Domain fiskaljahr.de kaufen?
Wir ziehen mit dem Projekt
fiskaljahr.de um.
Sind Sie am Kauf der Domain
fiskaljahr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fiskaljahr.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **

Ähnliche Suchbegriffe für Stoffe
Top-Angebote
Produkte zum Begriff Stoffe:
-
Verpackung für biologische StoffeFür das Verpacken nach ADR-Verpackungsanweisung P650 und den Versandvorschriften der Post. Für die vorschriftsgemäße Verwendung müssen druckdichte erste Verpackungen verwendet werden (zum Beispiel Monovetten). Merkmale: Kategorie B (UN 3373) als Maxibrief, 220 x 220 x 35 mmLieferumfang: 1 Stück Versandkarton, 220 x 220 x 35 mm 1 Stück flüssigkeitsdichter Sekundärverpackung 1 Stück Aufsaugmaterial12,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
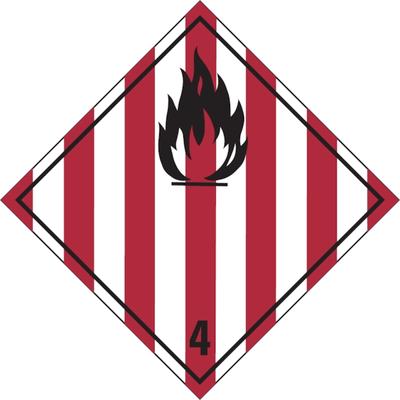
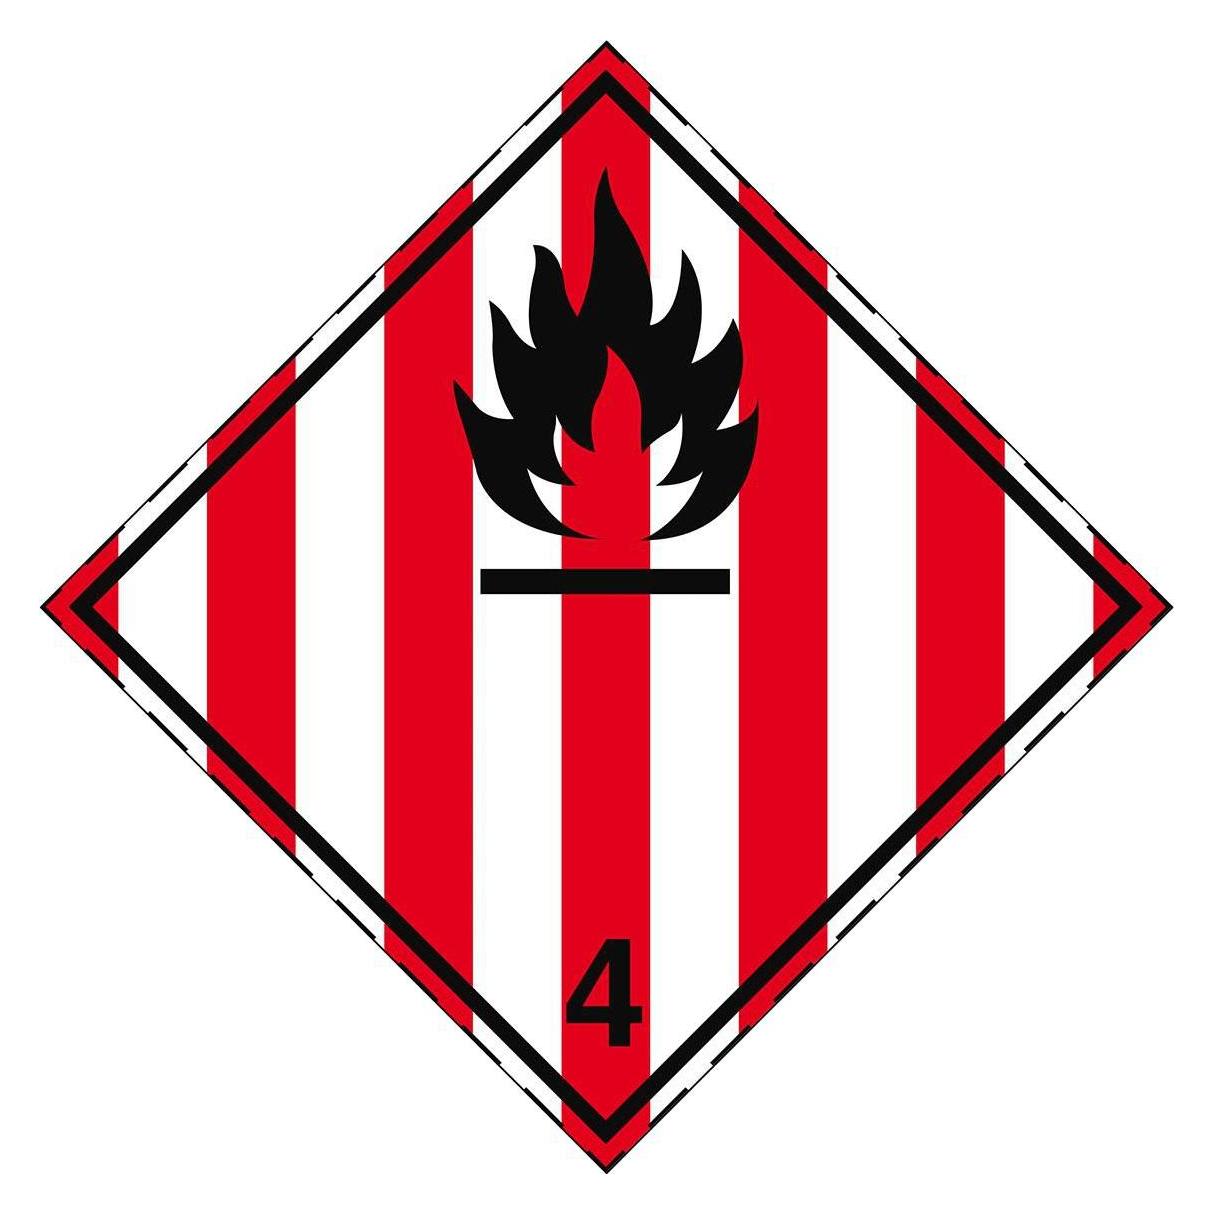
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...1,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...2,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...7,74 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Top-Angebote
Produkte zum Begriff Stoffe:
-
TFA Dostmann 30.1064.02.K Küchen-Thermometer Automatisches Abschalten Pastöse Stoffe, Halbfeste Stoffe, Flüssige StoffeDieses praktische Einstich-Thermometer ist vielseitig einsetzbar und überzeugt durch seine schnelle Ansprechzeit und die hohe Genauigkeit (ab +-0,5°C). Einfach aus der mitgelieferten Schutzhülle herausnehmen, den Edelstahl-Einstichfühler in das Messobjekt stecken und den ON-Knopf betätigen. Innerhalb von 4 bis 5 Sekunden erscheint der gemessene Wert im Bereich von -40 bis +250 °C. Zum besseren Ablesen der Temperatur kann eine Hintergrundbeleuchtung eingeschaltet werden. Je nachdem, wie das Thermometer gehalten wird, lässt sich das Display per Knopfdruck um 180° drehen und so von Links- und Rechtshändern optimal ablesen. Die gemessenen Höchst- und Tiefstwerte werden gespeichert und sind abrufbar. Das Thermometer schaltet sich automatisch nach 10 Minuten aus. Für Langzeitmessungen kann die Abschaltautomatik deaktiviert werden. Ein Werkszertifikat mit drei Messpunkten (0°C/100°C/150°C) ist bei diesem Gerät standardmäßig im Lieferumfang enthalten. Somit eignet sich das Gerät auch ideal für den Profi-Einsatz, z.B. zur Temperaturkontrolle von Lebensmitteln im Rahmen der HACCP-Verordnungen oder im Labor.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Verpackung für biologische StoffeFür das Verpacken nach ADR-Verpackungsanweisung P650 und den Versandvorschriften der Post. Für die vorschriftsgemäße Verwendung müssen druckdichte erste Verpackungen verwendet werden (zum Beispiel Monovetten). Merkmale: Kategorie B (UN 3373) als Maxibrief, 220 x 220 x 35 mmLieferumfang: 1 Stück Versandkarton, 220 x 220 x 35 mm 1 Stück flüssigkeitsdichter Sekundärverpackung 1 Stück Aufsaugmaterial12,33 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 100x100 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...1,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Ähnliche Suchbegriffe für Stoffe
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 150x150 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...2,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebendGefahrzettel, Gefahrenklasse 4.1 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe - 300x300 mm Folie selbstklebend Verpackungskennzeichnung Gefahrenklasse 4 - Entzündbare feste Stoffe, selbstzersetzliche Stoffe Verpackungskennzeichnung...7,74 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Brady Aufkleber für den Transport gefährlicher Güter - Entzündbare feste Stoffe, selbstzersetzliche Stoffe (ADR 4.1-100*100-B7541)Brady Aufkleber für den Transport gefährlicher Güter - Entzündbare feste Stoffe, selbstzersetzliche Stoffe (ADR 4.1-100*100-B7541)8,63 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.