Domain fiskaljahr.de kaufen?
Wir ziehen mit dem Projekt
fiskaljahr.de um.
Sind Sie am Kauf der Domain
fiskaljahr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fiskaljahr.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **

Ähnliche Suchbegriffe für Verkehrs
Top-Angebote
Produkte zum Begriff Verkehrs:
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40936Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=neinGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=20 WLampenspannung=10,5 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein24,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40980Geeignet für Verkehrsampeln=neinGeeignet für Wechselverkehrszeichen=neinGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=10 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein22,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40982Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=20 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein22,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40983Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=30 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein30,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Top-Angebote
Produkte zum Begriff Verkehrs:
-
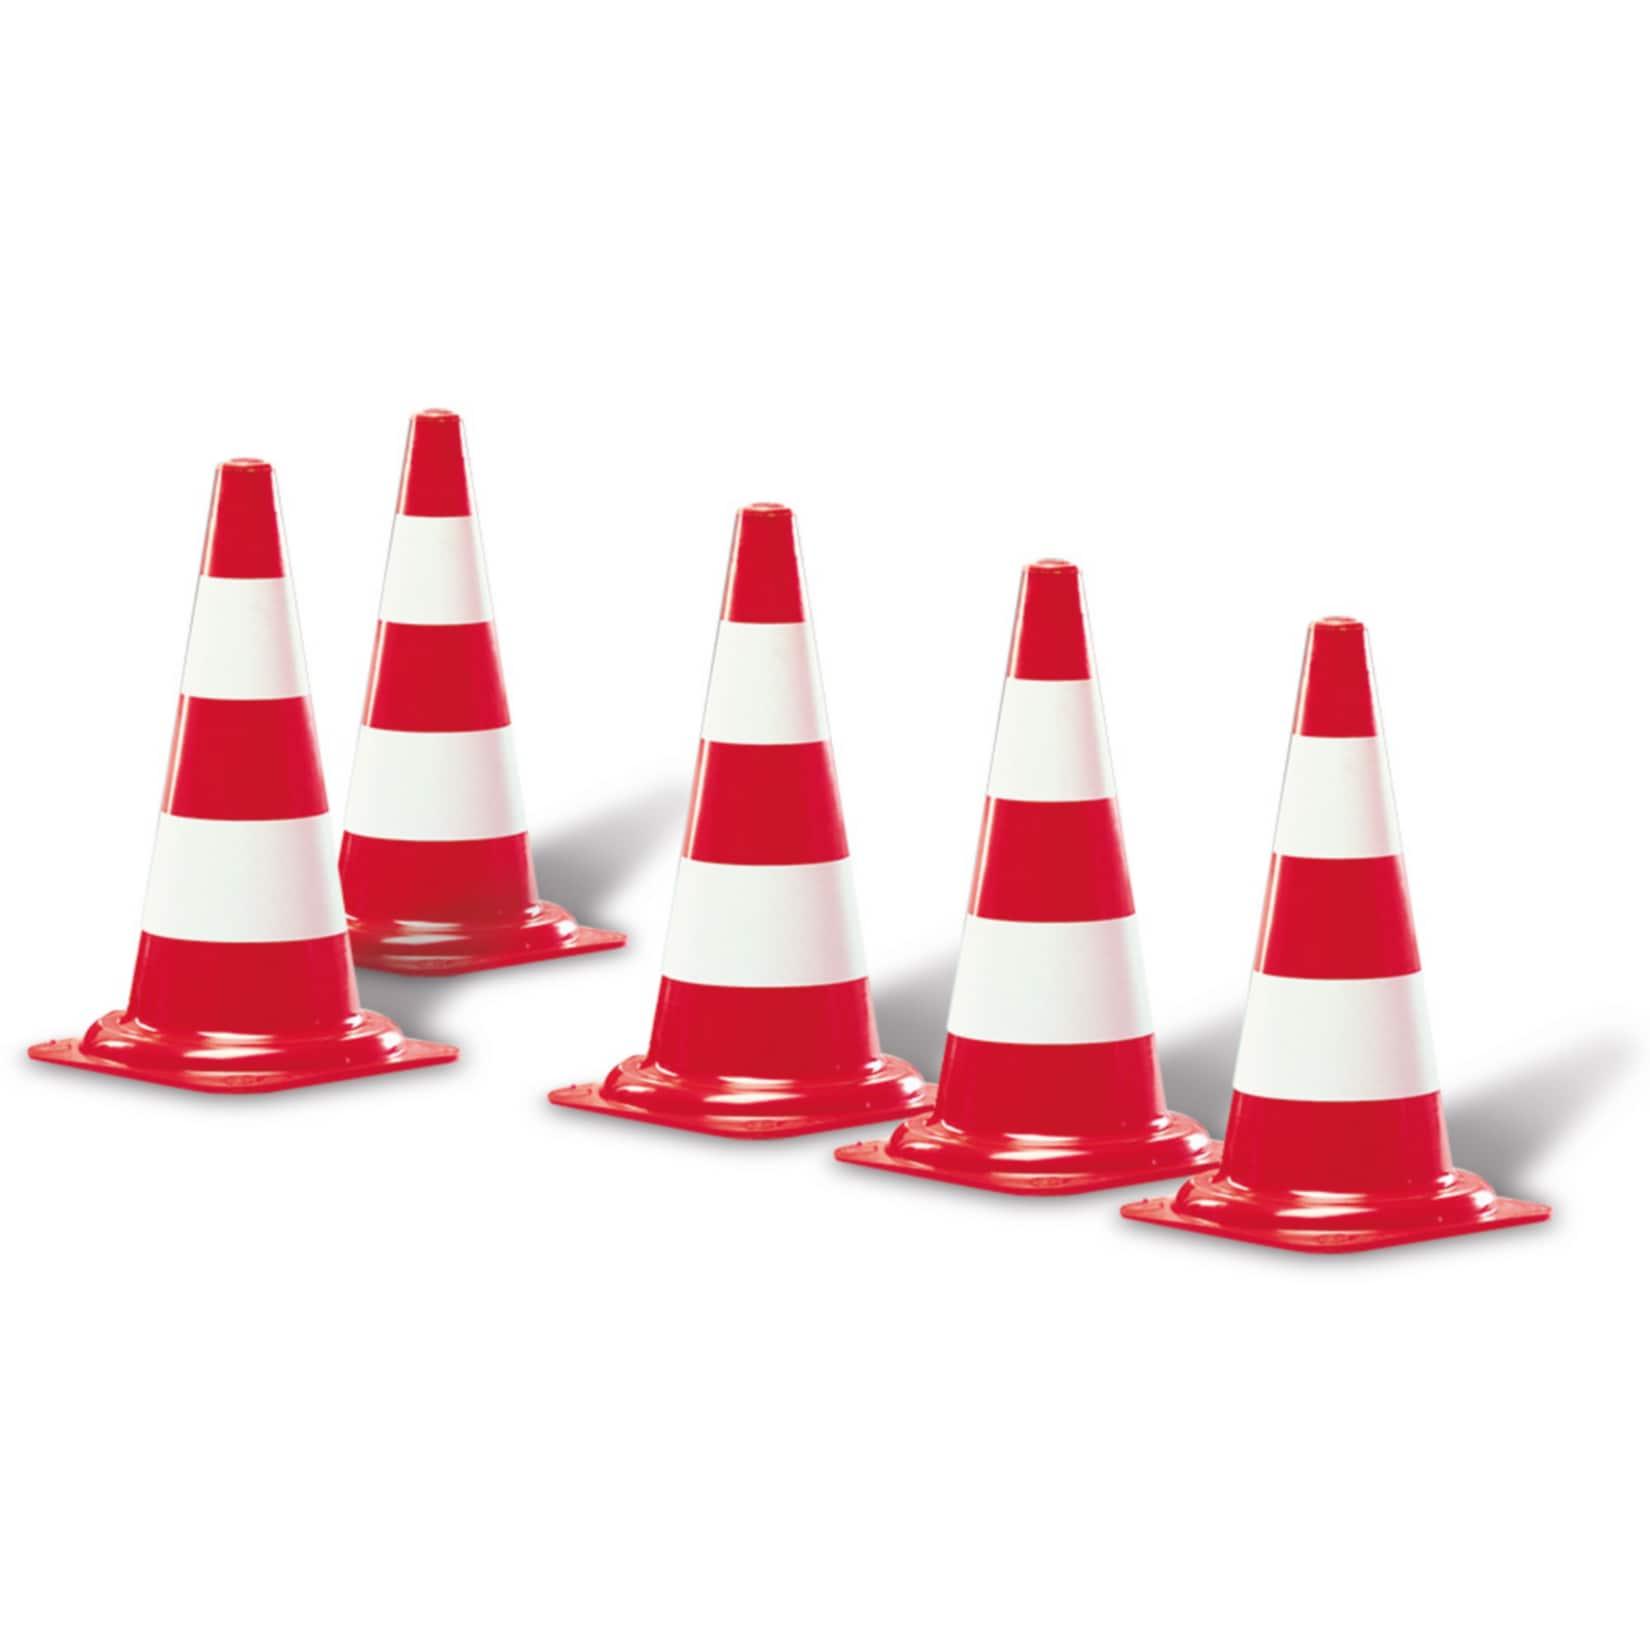
BRB 70944 Verkehrs-Leitkegel 5er SetDas BRB 70944 Verkehrs-Leitkegel 5er Set dient zur schnellen und auffälligen Kennzeichnung von Gefahrenstellen und ist für den innerbetrieblichen Einsatz geeignet. BRB 70944 Verkehrs-Leitkegel 5er Set Zur schnellen und auffälligen Kennzeichnu107,21 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40935Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=neinGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=1Lampenleistung=30 WLampenspannung=10,5 VSockel=BA20sHalogen=neinAusführung=klarMit Reflektor=nein10,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40936Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=neinGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=20 WLampenspannung=10,5 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein24,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40980Geeignet für Verkehrsampeln=neinGeeignet für Wechselverkehrszeichen=neinGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=10 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein22,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Ähnliche Suchbegriffe für Verkehrs
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40982Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=20 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein22,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40983Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=jaGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=2Lampenleistung=30 WLampenspannung=12 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein30,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Verkehrs-Signallampe 36x67 40990Geeignet für Verkehrsampeln=jaGeeignet für Wechselverkehrszeichen=jaGeeignet für Schienenverkehr=neinGeeignet für Verkehrshinweistafel-Signalierung=jaAnzahl der Wendeln=1Lampenleistung=25 WLampenspannung=40 VSockel=BA20dHalogen=neinAusführung=klarMit Reflektor=nein11,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.