Domain fiskaljahr.de kaufen?
Wir ziehen mit dem Projekt
fiskaljahr.de um.
Sind Sie am Kauf der Domain
fiskaljahr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fiskaljahr.de kaufen?
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **


Ähnliche Suchbegriffe für Einladung
Top-Angebote
Produkte zum Begriff Einladung:

-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wann Einladung Hauptversammlung?
Die Einladung zur Hauptversammlung muss gemäß gesetzlicher Vorschriften fristgerecht erfolgen. In der Regel beträgt die Einladungsfrist mindestens 30 Tage vor dem Termin der Hauptversammlung. Die genauen Regelungen können im jeweiligen Gesellschaftsvertrag oder in der Satzung des Unternehmens festgelegt sein. Es ist wichtig, dass die Einladung alle erforderlichen Informationen enthält, wie Ort, Zeit und Tagesordnung der Hauptversammlung. Zudem müssen die Aktionäre über ihr Stimmrecht informiert werden und die Möglichkeit haben, Anträge zu stellen oder Fragen zu stellen. Es empfiehlt sich, die Einladung rechtzeitig vorzubereiten und zu versenden, um sicherzustellen, dass alle Aktionäre ausreichend informiert sind und an der Hauptversammlung teilnehmen können. **
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
Top-Angebote
Produkte zum Begriff Einladung:
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie wird der Gewinn oder Verlust eines Unternehmens im Rechnungswesen ermittelt?
Der Gewinn oder Verlust eines Unternehmens wird im Rechnungswesen durch die Gegenüberstellung von Erträgen und Aufwendungen ermittelt. Dazu werden die Einnahmen und Ausgaben des Unternehmens in einer Gewinn- und Verlustrechnung gegenübergestellt. Der Gewinn ergibt sich, wenn die Erträge die Aufwendungen übersteigen, während ein Verlust entsteht, wenn die Aufwendungen höher sind als die Erträge. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Ähnliche Suchbegriffe für Einladung
-
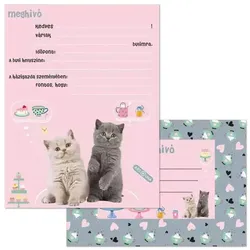
Süße Tiere: Teeparty-Einladung mit UmschlagDas Set „Cute Animals: Tea Party“ Partyeinladungen mit Umschlägen macht mit seinen bezaubernden Katzen-Motiven die Planung der Feier zu etwas ganz Besonderem. Auf der Vorderseite der Einladungskarten begrüßen zwei niedliche Kätzchen die Gäste, umgeben von Gebäck, Teetassen und Teekannen in einem stimmungsvollen Tea-Party-Design. Der pastellrosa und blaugrüne Hintergrund sowie die Herzen, Torten und Tassen schaffen eine fröhliche, einladende Atmosphäre. Übersichtlich vorgedruckte Zeilen auf der Karte helfen beim Ausfüllen: Name, Datum/Uhrzeit, Ort, Gastgeber und wichtige Hinweise haben jeweils ein eigenes Feld. Das Set enthält 10 Partyeinladungskarten und 10 passende C6-Umschläge und eignet sich damit ideal für kleine bis mittelgroße Geburtstagsfeiern, Namenstage oder Pyjamapartys. Die Einladungen bestehen aus 80 g/m2 weißem Offsetpapier und werden im Vierfarbdruck mit einem schönen, leuchtenden Motiv bedruckt. Die Oberfläche lässt sich sowohl mit Kugelschreiber als auch mit Filzstift leicht beschreiben, ohne zu verschmieren, und der Text bleibt gut lesbar. Produkteigenschaften: „Cute Animals: Tea Party“ Partyeinladung-Set mit Umschlägen Süßes Katzenmotiv im Tea-Party-Stil 10 Partyeinladungskarten 10 gemusterte C6-Umschläge Umschlaggröße entspricht der Postnorm 80 g/m2 weißes Offsetpapier Vierfarbdruck mit leuchtendem, detailreichem Motiv Oberfläche lässt sich leicht mit Kugelschreiber und Filzstift beschreiben Vorgedruckte Zeilen: Name, Datum/Uhrzeit, Ort, Gastgeber, wichtige Hinweise Aufhängebare Kopfkarte, vierfarbig bedruckte Verpackung Ideal für Partys mit kleiner bis mittlerer Gästezahl Empfohlen vor allem für Kinderfeste, Geburtstage und Pyjamapartys Größe der Partyeinladung: 14 x 14,8 cm Verpackungsgröße: 5 x 14 x 19 cm2,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wann Einladung Hauptversammlung?
Die Einladung zur Hauptversammlung muss gemäß gesetzlicher Vorschriften fristgerecht erfolgen. In der Regel beträgt die Einladungsfrist mindestens 30 Tage vor dem Termin der Hauptversammlung. Die genauen Regelungen können im jeweiligen Gesellschaftsvertrag oder in der Satzung des Unternehmens festgelegt sein. Es ist wichtig, dass die Einladung alle erforderlichen Informationen enthält, wie Ort, Zeit und Tagesordnung der Hauptversammlung. Zudem müssen die Aktionäre über ihr Stimmrecht informiert werden und die Möglichkeit haben, Anträge zu stellen oder Fragen zu stellen. Es empfiehlt sich, die Einladung rechtzeitig vorzubereiten und zu versenden, um sicherzustellen, dass alle Aktionäre ausreichend informiert sind und an der Hauptversammlung teilnehmen können. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
-
Wie kann man Einnahmen und Ausgaben in der Buchhaltung sachgerecht verrechnen?
Einnahmen und Ausgaben werden in der Buchhaltung durch Verbuchung in entsprechenden Konten erfasst. Die Einnahmen werden den Ertragskonten zugeordnet, während die Ausgaben den Aufwandskonten zugeordnet werden. Durch die Verrechnung der Ertrags- und Aufwandskonten im Gewinn- und Verlustkonto wird das betriebswirtschaftliche Ergebnis ermittelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.